open ai营收乌龙牵动市场,腾讯版短剧产品推出
- 2026-10-09 20:21:29
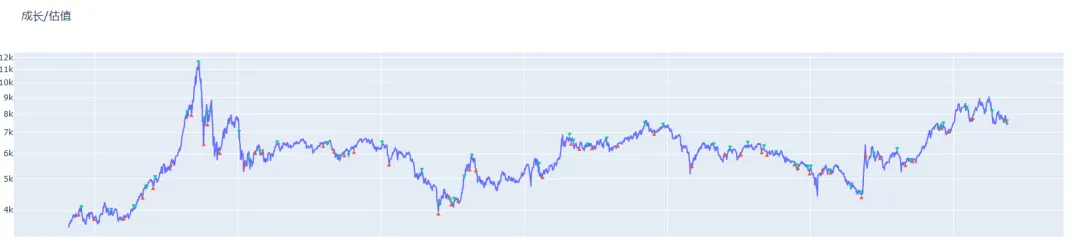
我们的风偏指标,成长/估值指标再度转成卖出信号,高利率,高油价,低流动性的悲观预期下,短期市场走势偏弱,银行、红利等防御板块表现偏强
行业动态:
open ai数据
OpenAI近期ARR从市场此前传闻的约700亿美元调整至约500亿美元,核心更偏向统计口径修正,而非收入突然下滑。此前700亿美元主要采用更宽泛的gross-up口径,为与Anthropic比较,将部分云合作伙伴渠道收入还原计入;500亿美元则更接近OpenAI自身使用的年化收入(revenue run-rate)口径。因此,不能简单理解为OpenAI需求下降近30%。不过,口径下调仍意味着OpenAI自身收入对未来巨额算力采购和资本开支的覆盖能力低于此前市场预期,对高度依赖OpenAI订单的云计算和数据中心公司估值存在一定压力。
PCB传闻
昨日市场流传“美国军方PCB将全面采用本土产品”,有政策依据,但并非全新的政策。美国相关法律早已规定,自2027年起,国防部原则上不得在关键任务及国家安全系统中采购来自中国等受限制国家的PCB,同时近年来持续通过《国防生产法》等政策扶持美国本土PCB和先进封装产能。近期随着2027年执行节点临近,以及美国进一步强化国防供应链本土化,市场重新交易这一逻辑。因此可理解为旧政策进入执行期叠加新的供应链强化预期。目前限制主要针对军工和敏感系统,尚无证据表明已扩大至普通AI服务器和商业数据中心。对沪电、胜宏、生益等AI PCB产业链公司的直接业绩影响有限,后续真正需要关注的是限制是否向AI、通信等关键基础设施扩大。
公司动态:
腾讯绿泡泡短剧
腾讯“绿泡泡”短剧具备较强商业潜力,核心优势在于微信巨大流量、视频号分发、阅文IP及广告体系形成闭环。相比红果,绿泡泡当前在用户时长、内容生态和商业成熟度上仍明显落后,但微信社交分发可能带来更低获客成本。算力方面,短期并非主要瓶颈:AI短剧属于“一次生成、多次播放”,用户观看主要消耗CDN资源,高端GPU压力集中在内容生成端。若未来AI短剧大规模爆发,视频生成量快速增长,反而可能成为腾讯2027—2028年AI算力需求的重要增量。投资上应重点跟踪绿泡泡DAU、用户时长、广告加载率、AI短剧占比及AI视频生成分钟数;若这些指标持续提升,绿泡泡有望成为继视频号之后腾讯新的广告增长引擎,同时上修腾讯AI算力需求。
完整内容和详细报告可订阅我们的知识星球加入阅读;关注产业公司或者对投资感兴趣的也可以加入我们的微信群与我们交流

