全球短剧白皮书精华版:40 亿美元的短剧出海生意,
- 2026-10-06 09:20:24
一个做短剧出海的朋友,在拉美做得不错,月下载几百万,正准备谈下一轮融资。饭吃到一半,他问我:"投资人尽调清单里有一项,叫'AI 素材授权链'是什么?"
我说,就是你们用 AI 生成的那些剧、那些投放素材,每一张脸、每一段配音、每一个剧本,能不能拿出证据证明你有权商用。
他愣了一下:"我们 90% 的剧是 AI 做的,没人管过这个。"
几个数字,来自官方或头部数据机构:
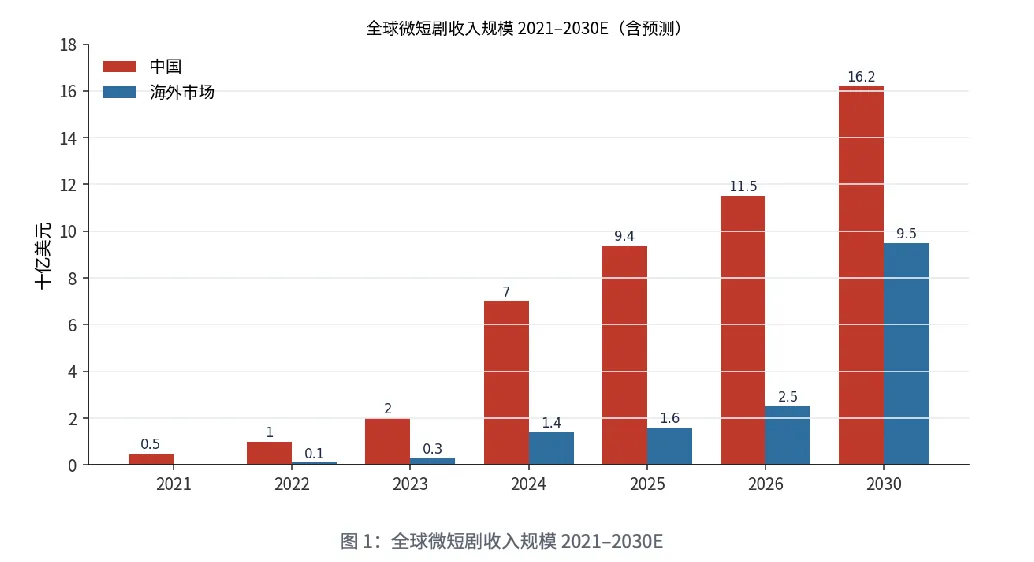
中国微短剧 2025 年市场规模突破 1000 亿元人民币,用户超过 8 亿人(广电总局,2026 年 9 月发布会) 海外综合产业规模约 40 亿美元,2026 年预计破 50 亿美元(DataEye) 中国公司占海外短剧市场八成以上份额,800 多款中国短剧 App 在海外运营 2025 年海外短剧 App 内购收入 22.79 亿美元,同比增长 129%
作为参照:中国电影全年票房好的年份也就 600 亿上下。短剧用五年时间,干出了一个电影产业。
还想入场的人
这个赛道 2026 年还有 50 亿美元的盘子,增长 25%。但记住三点:
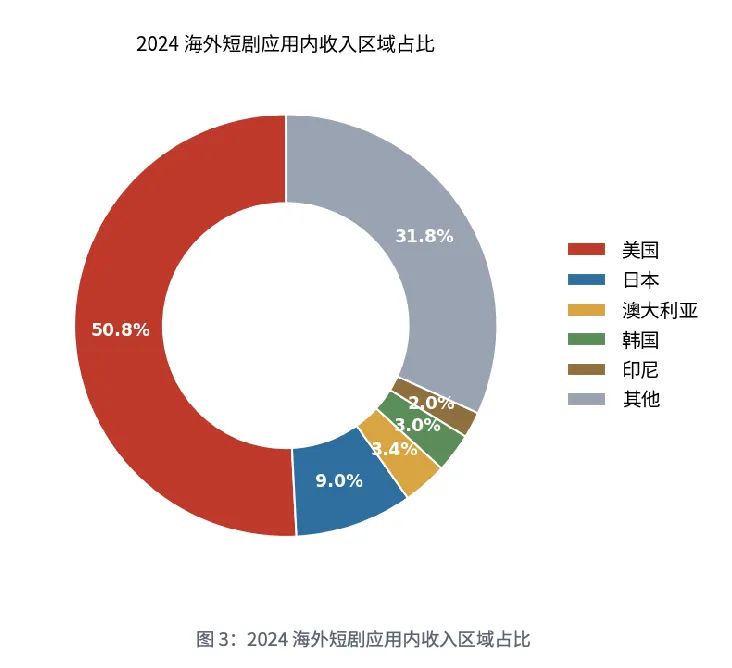
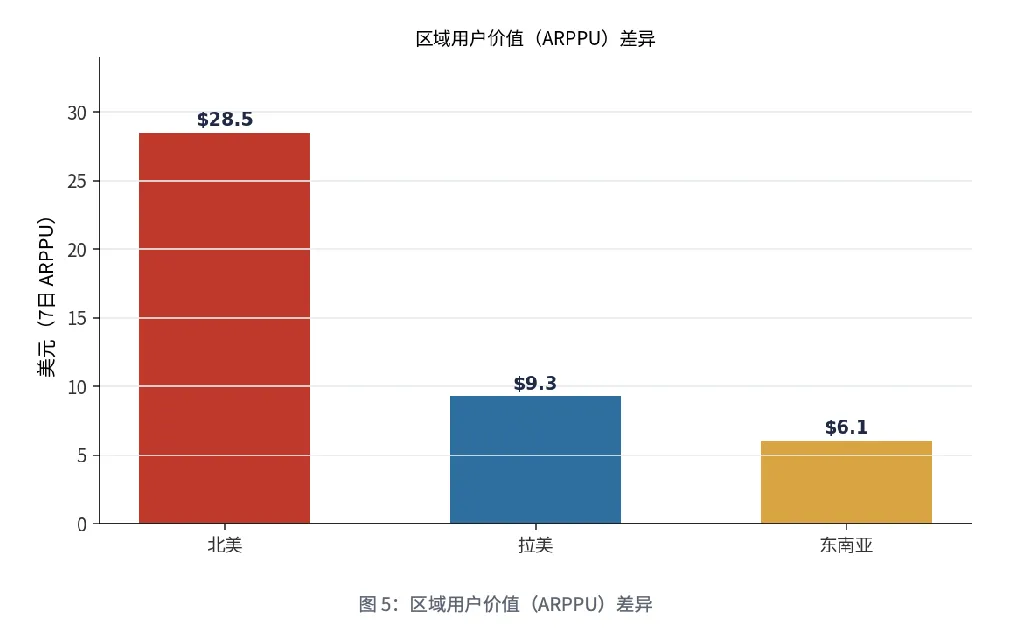
第一句:欧美要利润,新兴市场要规模。美国贡献六成内购收入,印度贡献三成下载量但付费转化极低。两边的打法、成本结构、变现方式完全是两套,别用一套模型打全球。
第二句:本地化不是翻译。ReelShort 有部冰球题材的剧,跑通英语市场之后,西语版把男主改成足球运动员,日语版改成棒球选手。爆的不是冰球,是"阶层差 + 秘密身份 + 逆袭"这套情绪骨架。语言只是外壳。
第三句:流水不等于利润。上市公司的财报已经说明了问题——收入涨四成,利润未必跟得上。投流、版权、制作、渠道分成,每一层都在吃毛利。融资条款里如果有对赌,对着"流水"赌的,小心 2026 年这轮调整期。
四条收入曲线:
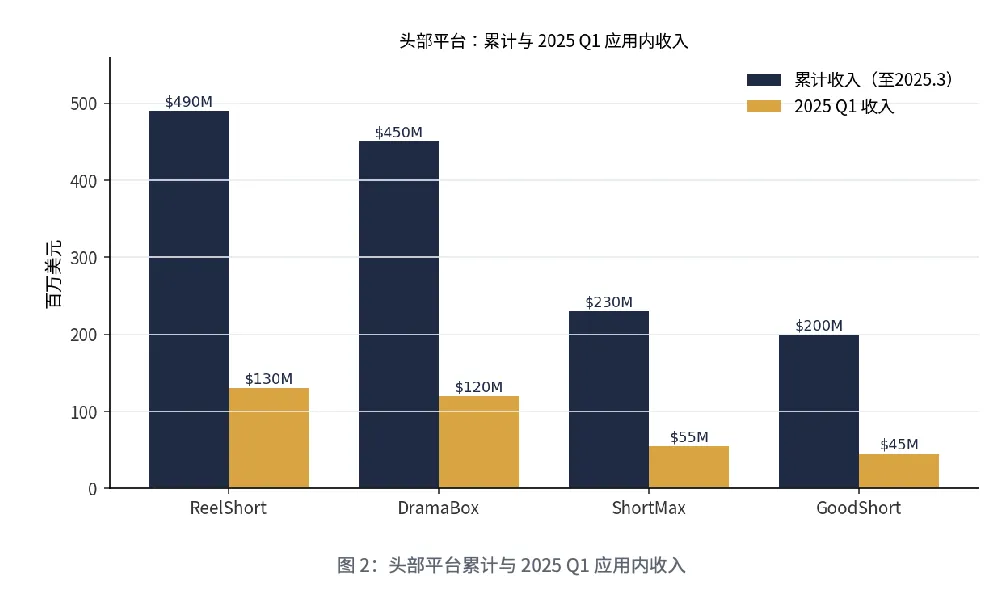
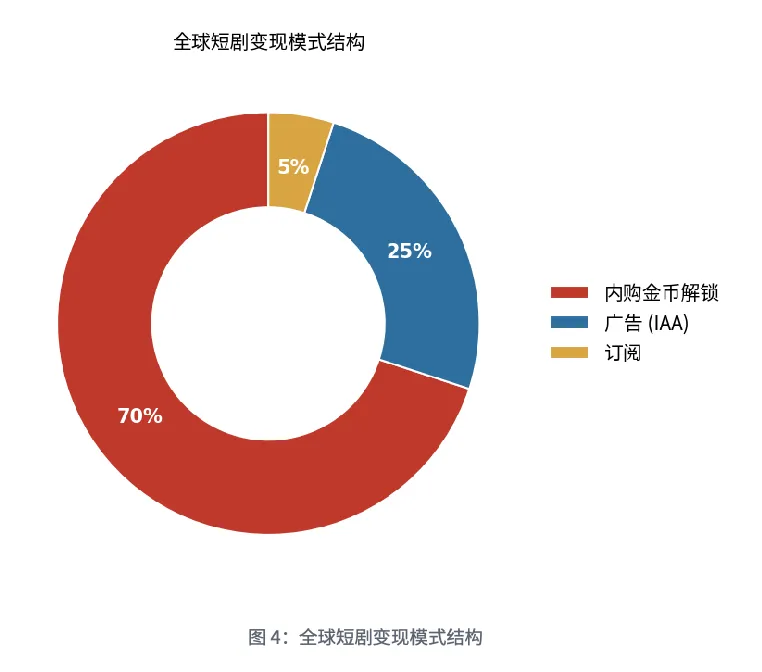
第一条,付费解锁。前 6 集免费,冲突最猛的地方上锁。ReelShort 和 DramaBox 靠这个分别做到累计 4.9 亿和 4.5 亿美元,北美单集解锁约 1.31 美元,重度用户一个月充 50 美元以上。
第二条,免费看广告。拉美、印度、东南亚用户不掏钱,但掏时间。免费类 App 已占市场六成,昆仑万维的 FreeReels 月下载 3000 万次以上,全球第一。
第三条,混合变现。免费拉新、广告保底、会员抬 ARPU,行业共识是这条路会成为标配。
第四条,网页和社媒。H5 直接刷信用卡,绕开苹果谷歌 30% 抽成;TikTok、YouTube 切片拿分成。
2026 年 2 月起,海外短剧下载量和收入双双环比下滑。行业从普涨进入洗牌。
二、律师看这里:三个正在爆雷的合规点
短剧出海这个赛道,正在制造三类高发业务。
第一个雷区:数据。
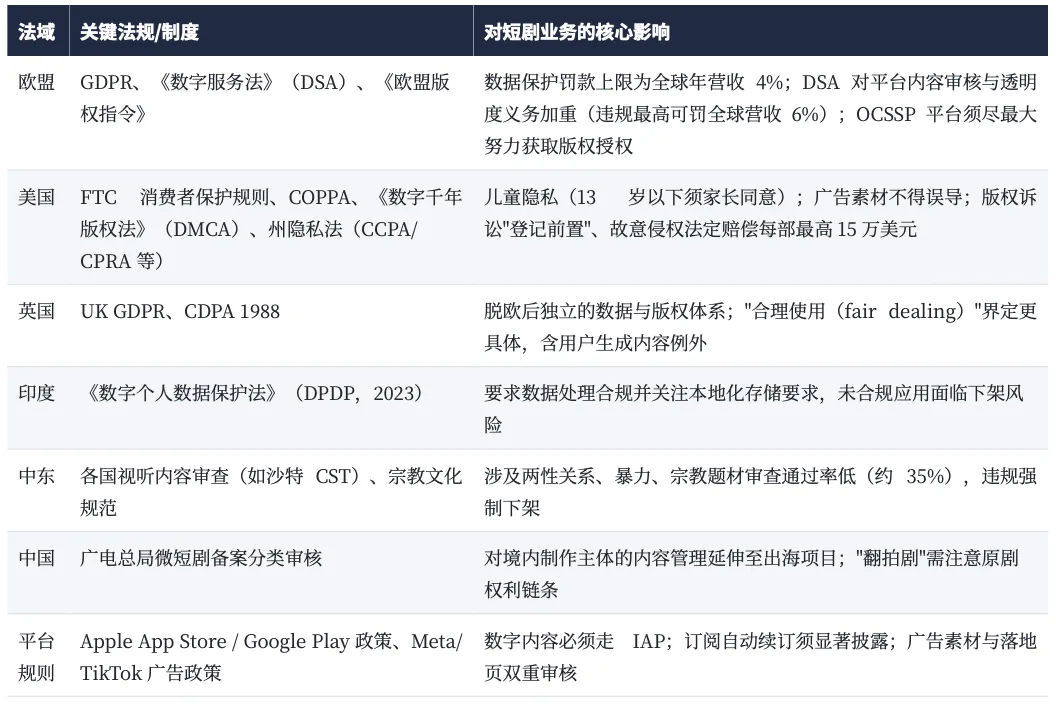
短剧 App 是典型的数据密集型产品——观看行为、付费记录、设备指纹、归因数据,全都是个人信息。欧盟用户数据没存在欧盟境内、没有签 SCC、用户删除请求没有落地日志,任何一条踩中,GDPR 罚则是全球营业额 4%。爱尔兰监管机构已经开出过 120 万欧元的罚单,就因为一家平台没把欧盟用户数据和非欧盟数据分开存。
美国有 CCPA 和 COPPA,国内有 PIPL。三套体系叠在一起,是跨境短剧平台的标准配置。
第二个雷区:AI 内容。
今年前 8 个月,国内下架违规微短剧 6.8 万部,九成以上是 AI 剧。广电总局的口径很清楚:AI 生成内容必须标注、关键环节必须人工审核、肖像和声音授权是底线。
司法层面,最高院 2024 年典型案例已经定了调:AI 换脸不构成独创性改编,也不构成合理使用。翻成大白话:用了别人的脸,赔钱是大概率事件。
海外更麻烦。欧盟 AI Act 第 50 条的透明度义务 2026 年 8 月 2 日生效,AI 生成内容要有机器可读的标识。YouTube、TikTok 的 AI 披露规则已经在执行。Character.AI 那种"看完剧跟角色聊天"的产品,美国市场进不去。
第三个雷区:自动续费。
黑猫投诉平台上,2025 年"短剧"相关有效投诉超过 8700 件,集中在三件事:没同意就开自动续费、续费取消不了、单集付费不告诉总价。美国的 FTC"点击取消"规则、加州自动续费法、国内《网络交易监督管理办法》续费前五日显著提示——三地监管方向完全一致。这类案子单个不大,但集体诉讼的量级完全不同。
短剧这五年,从流量套利跑成了千亿产业。2026 年是分水岭。
上面这些内容,来自我们刚编制完的《全球短剧产业发展白皮书(2026)》中英文版——里面还有 10 项法律风险矩阵、跨境架构设计、买量素材方法论和 20 多个数据表,全文 40 页以内,免费分享。