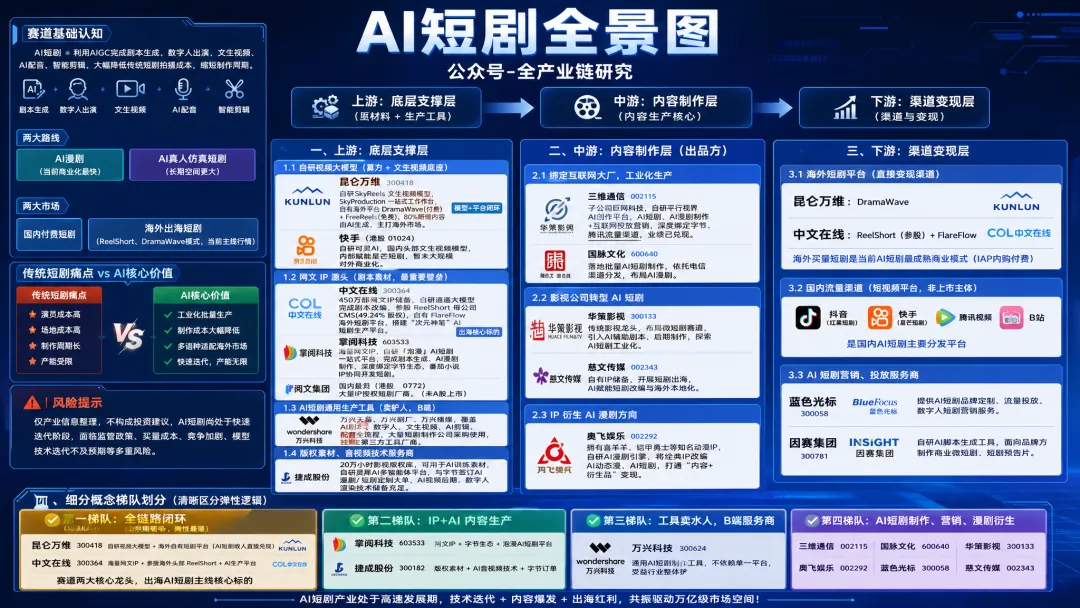
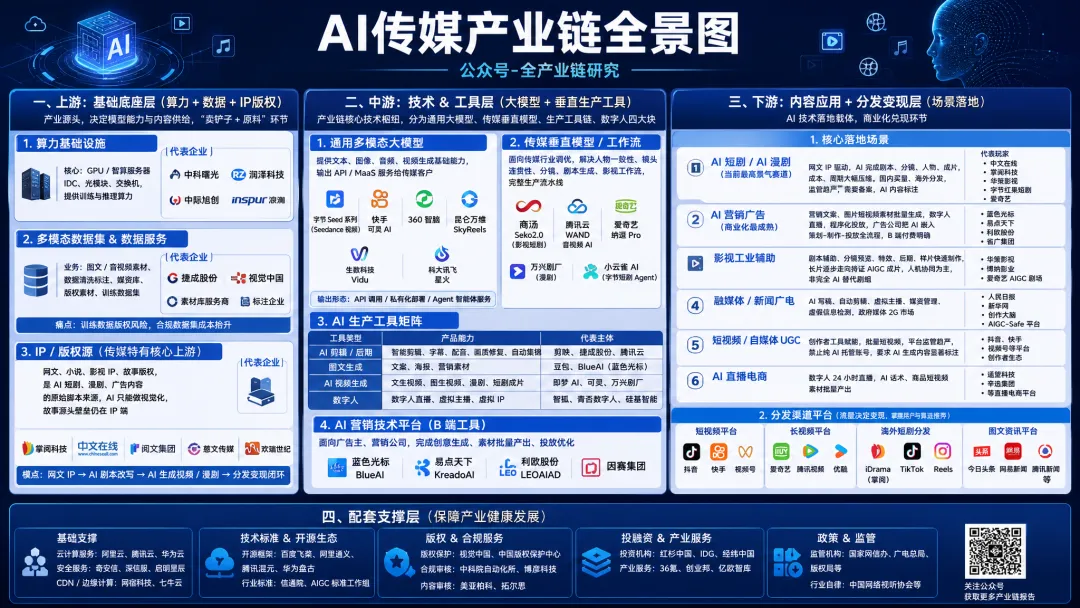
AI短剧机构最新观点
- 2026-10-10 16:22:14
1. 行业景气度与驱动因素(国内)
1.1 本轮反弹的双重催化
- 出口端:10 月 8 日香港南华早报网站刊文,将 AI 微短剧列为
- 巨头布局:9 月下旬至月底微信低调上线
1.2 市场规模
- AI 短剧:2026 上半年约
- 宽口径微短剧大盘:前 9 个月已达
- 全口径(AI + 真人)今年预计
1.3 供给端(AI 对供给的重塑)
前 8 个月全国上线微短剧数量 43 万部,是 2025 年全年上线总量的13 倍。
其中 AI 短剧占比超过 90%,AI 对供给端的拉动效应显著、渗透快速且深远。
1.4 用户与粘性
红果短剧 7 月 DAU 达 1.68 亿,同比 +107%。
前 9 个月行业去重后观看用户规模同比 +70% 以上。
人均观看时长:受备案新规下存量爆款下架影响,8-9 月略有回落,仍接近 2 小时(此前 120 多分钟),用户粘性突出。
趋势判断:视频多模态生成工具持续迭代,精品 AI 短剧效果已接近真人实拍;AI 对短剧的供给提升、成本下降具有深远重塑作用,短剧是 AI 大幅改造、快速渗透的优质赛道。
2. 腾讯"绿泡泡"短剧:定位、进度与激励
2.1 定位与竞争优势
- 定位
微信为守住生态内用户时长推出的短剧官方分发入口,核心是收拢散落在微信各处的短剧流量,完善生态内容布局。
- 优势
依托腾讯全生态——微信庞大流量、视频号运营基础、阅文 IP 储备、广告体系,形成天然商业闭环。
- 产品逻辑与视频号高度相似
上下滑切集、点赞评论、小窗播放、切回微信后后台续播,用户习惯迁移门槛极低。
微信生态内短剧小程序月活已超 4 亿;现阶段在用户时长、内容生态、商业成熟度上与红果仍有明显差距,但依托社交分发可实现更低获客成本。
2.2 进度与激励政策
2026 年 8 月启动灰测;首部 AI 仿真人短剧《影后雅雅》上线 3 天播放量破亿。
- Q4 激励政策
活动周期 2026 年 10 月 16 日 - 12 月 31 日,达标优质内容最高可获 90% 现金分成 + 10% 广告金;考核核心指标为用户人均观看时长(而非播放量),引导精品化。
- 商业模式
以广告变现为主,路径与红果类似。差异化在于小程序生态的免下载、免注册、点开即看、不占存储,以及微信社交关系链裂变("朋友在看"、一键转发群聊)。
2.3 运营进展与战略意图
- 国庆投放发力
10 月 1-7 日累计投放素材 4.3 万组,投放计划数 10.6 万组,日均投放素材较前一周 +60%。
- 四大战略意图
吸引稳定的优质内容供给。 充分发挥微信社交分发优势; 扩大内容消费时长及广告价值; 提升短剧消费连续性,把一次性观看转化为持续使用习惯;
2.4 合作模式
主要通过联合发行整合第三方开发者、版权方内容;平台承担观看入口、推荐、广告变现,竞争力取决于产品体验 + 外部供给的组织能力。
国庆热投 TOP20 剧目中有 15 部出品方关联方为同一家(占比 75%),合作深度高。
标杆链路:制作方产出内容 → 绿泡泡首发 → 视频号扩大传播。
3. 腾讯短剧布局历程(时间线)
时间 | 动作 | 现状 |
2021 | 腾讯视频发布业内首个微短剧品牌"十分剧场" | 2025 年中升级为"10 分短剧"并纳入竖屏短剧,目前基本无声量 |
2024 | 微信视频号内测短剧挂载;公众号开放短剧 CPS 推广 | 短视频引流 + 小程序变现,微信主要赚基础设施通道费 |
2025 初 | 腾讯视频推出火星短剧(后更名火星观剧);微信上线官方短剧小程序 | 小程序入口后续全面更换为绿泡泡 |
2026 | 推出绿泡泡(微信小程序形态) | 形成清晰品牌与产品定位,与过往分散布局显著不同 |
4. 绿泡泡 vs 火龙漫剧(差异化布局)
维度 | 绿泡泡短剧 | 火龙漫剧 |
运营主体 | 微信事业群 | 腾讯视频内部团队孵化 |
产品形态 | 微信小程序 | 独立 APP |
内容定位 | 短剧聚合分发 | 漫剧赛道 |
变现模式 | 免费 + 广告 | 纯免费 |
核心目标 | 依托微信独有入口抢微信用户时长 | 联动腾讯视频、阅文,在漫剧赛道与独立 APP 竞争 |
5. 国内短剧行业最新变化
5.1 三大核心变化
- AI 短剧进入规模化生产阶段,成为行业重要增量;
- 平台竞争加剧,除红果外,腾讯、快手均加大投入争夺用户市场;
- 分账政策调整:从鼓励数量转向扶持精品,对
5.2 供给与平台竞争
- AI 短剧
- 真人短剧
竞争逻辑已从拼数量转向拼爆款率和内容质量。
平台端:红果保持领先(2026 年 5 月 MAU 3.6 亿);腾讯双线加码(绿泡泡 + 火龙漫剧),与红果、快手共同争夺用户时长。
5.3 红果分账政策调整(三类差异化激励)
- ① 纯 AI 剧
- ② 真人剧
- 抖音集团 2026 年提出
- ③ 真人 + AI 融合剧
- 整体判断
5.4 内容发展趋势
- AI 仿真人剧与 3D 漫剧并行发展,IP 系列化、精品化成为重点方向。
2026 年 8 月抖音端原生:AI 仿真人剧、3D 漫剧分别贡献新剧播放增量的 53% 和 47%。
红果 AI 剧/漫剧上榜作品中,3D 漫剧占比超 80%,系列化作品占比约 80%。
题材分布:AI 仿真人剧向都市、婚恋、家庭等传统题材渗透;3D 漫剧在玄幻、仙侠、奇幻题材优势明显。
长期方向:制作模式将从纯 AI 生成 → 真人与 AI 融合演进。
6. 海外短剧行业
6.1 两大结构性变化
- AI 短剧
从"小规模测试/补充内容"进入平台规模化上新、买量及商业化验证阶段;
- 受众结构
从以女性情感受众为核心,向男性、年轻群体及多元题材扩张。
6.2 增长数据
指标 | 2026H1 | 2026年7月 | 2026年8月 |
双端下载 | 14.4 亿次(+近80%) | 2.8 亿次(+100%,环比+13%) | 2.8 亿次(+超130%,环比-1%) |
内购收入 | 近 13 亿美元(+约13%) | 2.7 亿美元(+45%,环比+15%) | 近 2.9 亿美元(+近50%,环比+6%) |
广告素材 | 1961 万组(+超300%,已超2025全年) | — | — |
6.3 AI 短剧投放与供给
- 7 月:海外 AI 短剧及漫剧广告素材
- 8 月:投放量维持
- 8 月 AI 剧投放百强榜:DramaWave、NetShort 分别占
- 供给端:昆仑万维旗下 DramaWave
6.4 用户接受度与受众变化
- 整体短剧用户:截至 2026 年 4 月,全球微短剧用户日均使用时长达 120+ 分钟量级(较 2025 年 1 月提升约 85%,原文数字疑有笔误);东南亚短剧 APP 日均接近
- 粘性:My Drama 平台
- 受众结构:男性在 My Drama 月活占比从 2024 年
- AI 短剧用户:TikTok 平台短剧消费时长中
- 付费验证:Hollywater Tech 旗下 AI 短剧平台
- 效率优势:AI 将
7. 海外商业模式与平台格局
7.1 渗透率与中国厂商份额
渗透率:海外短剧用户占短视频用户比例 2025 年末 6% → 预计 2026 年末 20% 左右;国内 2025 年末已达 80%。
中国厂商主导:2026 上半年中国出海短剧 APP 内购收入约 12 亿美元,占海外市场 93%;下载量占比约 85%。
7.2 商业模式分化
- 区域分化:付费收入集中于发达经济体,
- 模式结构:在投产品中
欧美日韩等高付费市场以 IAP / IAP+IAA 结合为主;东南亚、拉美等新兴市场以扩大用户覆盖为核心,探索 IAA 及混合模式。
昆仑万维差异化布局:DramaWave 承担高付费市场变现,FreeReels 以低门槛切入大众娱乐市场。
趋势:全球短剧市场正从单一内购 → 内购与广告并存,经济性有望持续改善。
7.3 头部平台(2026H1 内购收入)
排名 | 平台 | 归属 | H1 内购收入 |
1 | DramaBox | 点众科技 | 1.95 亿美元 |
2 | ReelShort | CMS 运营(中文在线参股) | 1.88 亿美元 |
3 | NetShort | 重庆麦芽传媒 | 1.28 亿美元 |
4 | DramaWave | 昆仑万维控股 | 1.05 亿美元 |
5 | GoodShort | 星月时代 | 0.98 亿美元 |
8 月单月排名不变,前五大合计占当月海外短剧 APP 内购收入约 48%。
- DramaBox:稳居内购收入榜首,依托国内外双平台布局拓展 AI 内容,与国内河马剧场同属点众科技体系。
- ReelShort:核心市场北美(收入占比约 60%);2025 年营收同比接近翻倍,2026 Q1 实现盈利;
- DramaWave:昆仑万维半年报显示 AI 短剧平台业务上半年收入约
8. 投资方向
- 价值判断:产业链核心价值集中于
- 平台类标的:中文在线(参投 ReelShort 运营方 CMS + 旗下平台)、昆仑万维(DramaWave / FreeReels)。
- IP 及内容类标的:掌阅科技、阅文集团、芒果超媒。
9、 整体观点
当前渗透最快、供给弹性最大的赛道:国内已从"增量补充"变成"规模主体",平台(红果/绿泡泡/火龙/快手)正围绕用户时长展开卡位战,分账政策同步从"堆量"转向"选优";海外则处于渗透率 6%→20% 的早期爆发前夜,中国厂商已握有 93% 内购份额。产业链上,平台与 IP 两头价值最大,纯制作环节弹性受限。