短剧翻倍成主业,网文腰斩,中文在线的护城河到底深不深?
- 2026-10-12 13:31:24
短剧翻倍成主业,网文腰斩,中文在线的护城河到底深不深?
一家以数字出版闻名的老牌内容公司,正悄悄换上短剧和 AI 的面孔。中文在线(300364)2026年上半年营收5.78亿元,同比增3.85%;归母净利润亏损4299万元,较上年同期亏2.26亿元大幅收窄81%,第二季度单季转正。它靠什么翻身,又藏哪些软肋?往下看。
从网文到短剧,营收结构大洗牌
中文在线2000年脱胎于清华,2015年登陆创业板,顶着「数字出版第一股」名号。旗下17K小说网、四月天、科幻厂牌奇想宇宙等,坐拥超560万种数字内容、400万签约作者,是国内最大的正版内容库之一。过去它的钱主要靠网文,但今年上半年,剧情变了。
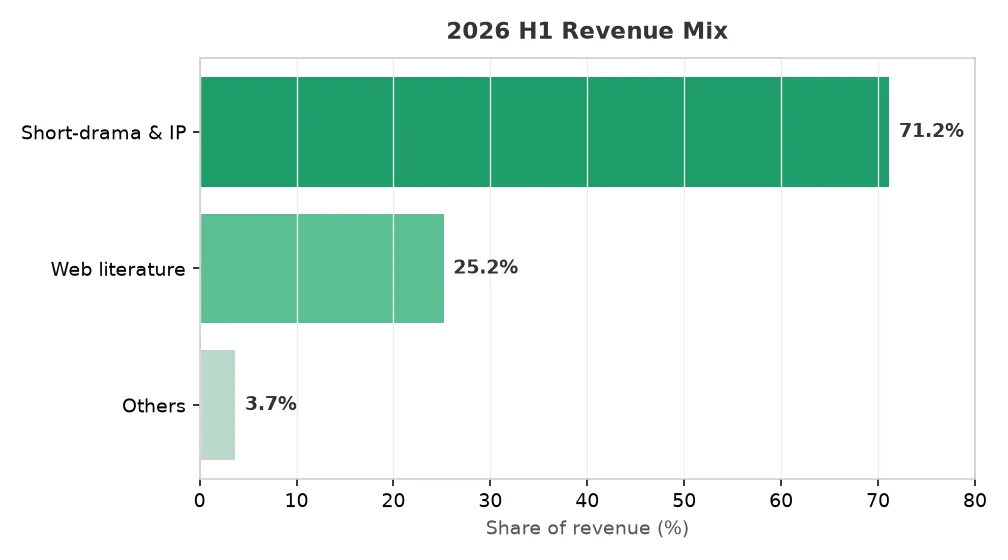
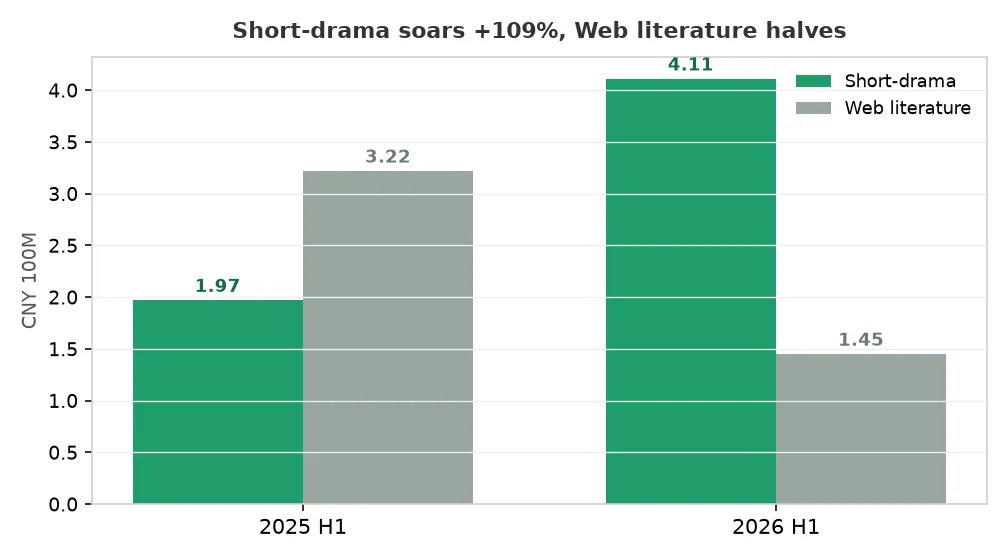
半年报里,短剧及 IP 衍生品业务收入4.11亿元,同比猛增108.72%,占总营收71.16%,首次成为第一大收入来源;而传统网文及相关业务收入1.45亿元,同比下滑54.91%,占比只剩25.17%。一升一降,营收结构已经彻底洗牌。
财报说了什么:减亏,但还没真正盈利
|
5.78亿
2026H1 营收
+3.85%
|
-4299万
2026H1 归母
减亏81%
|
49.58%
2026H1 毛利率
+17.71pct
|
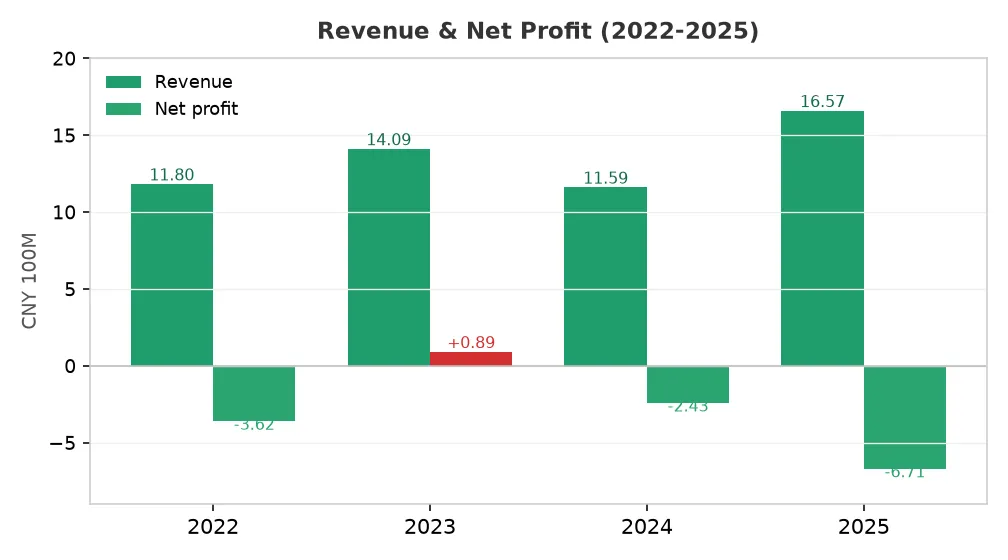
把时间轴拉长,这份减亏是从连亏的坑里爬出来的:2022年归母亏3.62亿元,2023年短暂盈利8943万元,2024年又亏2.43亿元,2025年亏扩大到6.71亿元;2026年上半年亏4299万元、第二季度单季转正。营收则整体向上,2025年达16.57亿元。
盈利质量也在修复。2026年上半年整体毛利率49.58%,同比提升17.71个百分点;第二季度单季毛利率52.64%。但经营现金流1.27亿元虽由负转正,上半年扣非净利润仍亏4774万元——主业离稳定盈利还差一步。
护城河:内容底仓 + 海外渠道 + AI 工业化
中文在线的牌面靠三张:内容底仓(560万种 IP、400万作者,叠加 AI 大模型「中文逍遥」,翻译成本降90%以上,让存量 IP 低成本跨语种复用);海外渠道(自研短剧平台 FlareFlow 用户超3300万、覆盖200多国,海外收入占比破40%);AI 工业化(累计上线 AI 短剧超1200部,制作周期缩75%、投流效率提20倍)。
近期在发酵什么
最直接的催化是 AI 短剧的工业化落地:全栈平台「次元神笔」把网文 IP 到短剧的交付周期和成本大幅压低,FlareFlow 提前实现月度经营性盈亏平衡。叠加公司递表 H 股、定位「AI 驱动的数字文娱平台」,资金愿意给转型故事更高的想象空间。
需要提醒的是:2026年上半年公司仍处亏损区间,第二季度微利283万元、上半年扣非仍亏4774万元。传统网文业务大幅下滑,增长高度依赖短剧这一条线,结构单一带来的波动不可忽视。
风险:拐点未立,估值已抢跑
- 盈利质量弱:多年连亏,2026H1 仍亏、扣非亏损4774万元,第二季度微利能否延续存疑,主业稳定盈利尚未兑现。
- 结构单一:传统网文收入腰斩,增长几乎压在短剧一条线;短剧行业监管、内容质量与用户付费转化都可能影响变现。
- 估值偏高:市净率(LF)约63倍、市销率(TTM)约10倍,已把 AI 与出海预期打得很满,一旦拐点延后容易杀估值。
- 投入兑现不确定:AI 平台、海外拍摄基地与数据集建设持续高投入,技术投入的产出节奏与商业化兑现仍待验证,且面临海外政策与地缘风险。
一句话总结:中文在线的翻身,是「网文基本盘 + 短剧第二曲线 + AI 工业化」三股劲拧在一起,第二季度终于转正。但连亏多年的底色没变、传统网文还在大幅下滑、市净率高达60余倍,它更像押注 AI 内容拐点的高弹性标的,而非稳赚的防守股。看懂弹性,也看清软肋。

