三股力量同时进场:短剧出海的渠道,正从 App 独大走向三方分层
- 2026-10-20 18:34:31
短剧出海 | 原创:天征出海
三股力量同时进场:短剧出海的渠道,正从 App 独大走向三方分层
2024:中国验证,竖屏短剧跑通 |
竖屏短剧不是 2026 年才有的新鲜事。2024 年,中国市场的微短剧收入就已经超过当年电影票房(DataEye 数据),证明"一分钟一集、集集悬念"的格式能独立长成一个产业。这套模板随后被原样搬向海外。
2025:独立 App 出海元年 |
2025 年,ReelShort、DramaBox 们把"App 加内购"模型在欧美跑通,美国市场微短剧 App 收入冲到约 13 亿美元(Film Daily)。这一阶段,渠道几乎是唯一的:用户要下载 App,平台才触达到他。谁买量猛,谁就赢。
2026:三股力量同时进场 |
进入 2026,格局开始分层。三路玩家几乎在同一窗口期涌入:
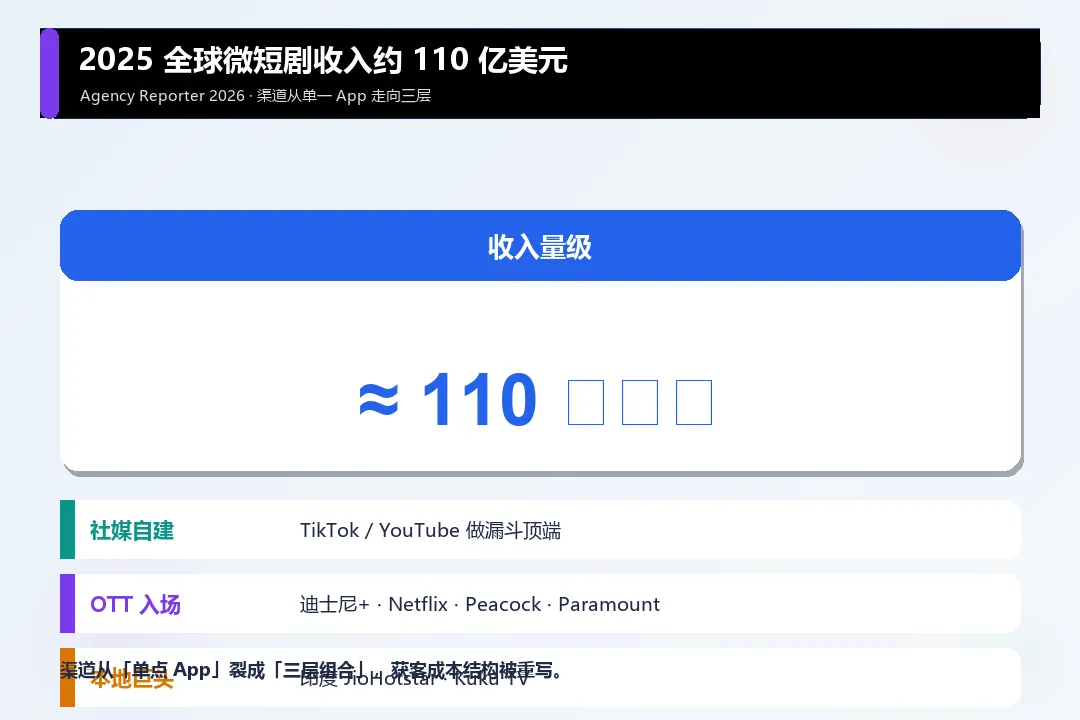 |
● 社媒自建:TikTok 不只做分发,还亲自下场——先是《Screen Time》这类平台独家竖屏剧,再推出免费短剧 App "PineDrama",把"发现"和"消费"都收进自己生态。
● OTT 入场:迪士尼+上线竖屏 feed "Verts"、Netflix 推出对应产品、Peacock 把 Bravo 品牌微短剧搬进 App、Paramount 重做移动端短剧能力。多家传统保守流媒体在 2026 年内集中进场(Agency Reporter)。
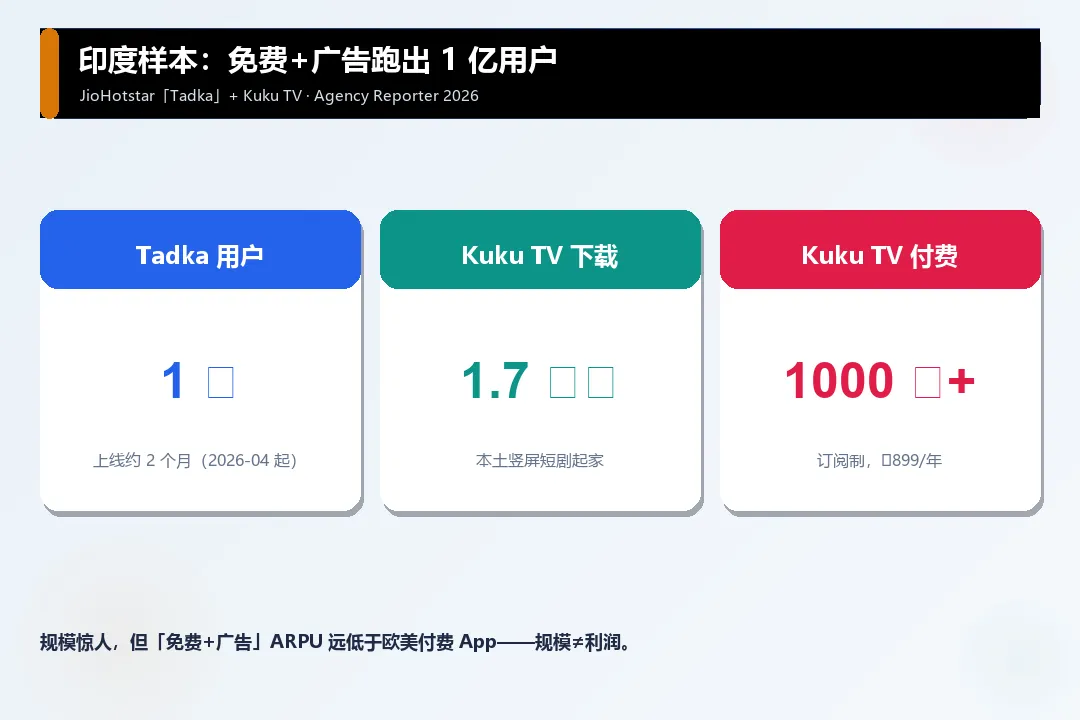
● 本地巨头下场:印度最典型。JioHotstar 的专属短剧频道 "Tadka" 2026 年 4 月上线,约两个月就触达 1 亿用户;本土起家的 Kuku TV 已实现 1.7 亿次下载、超 1000 万付费订阅(Agency Reporter)。
 |
渠道分层,对片方意味着什么 |
渠道从"单点"变成"三层组合",重塑的是成本结构:
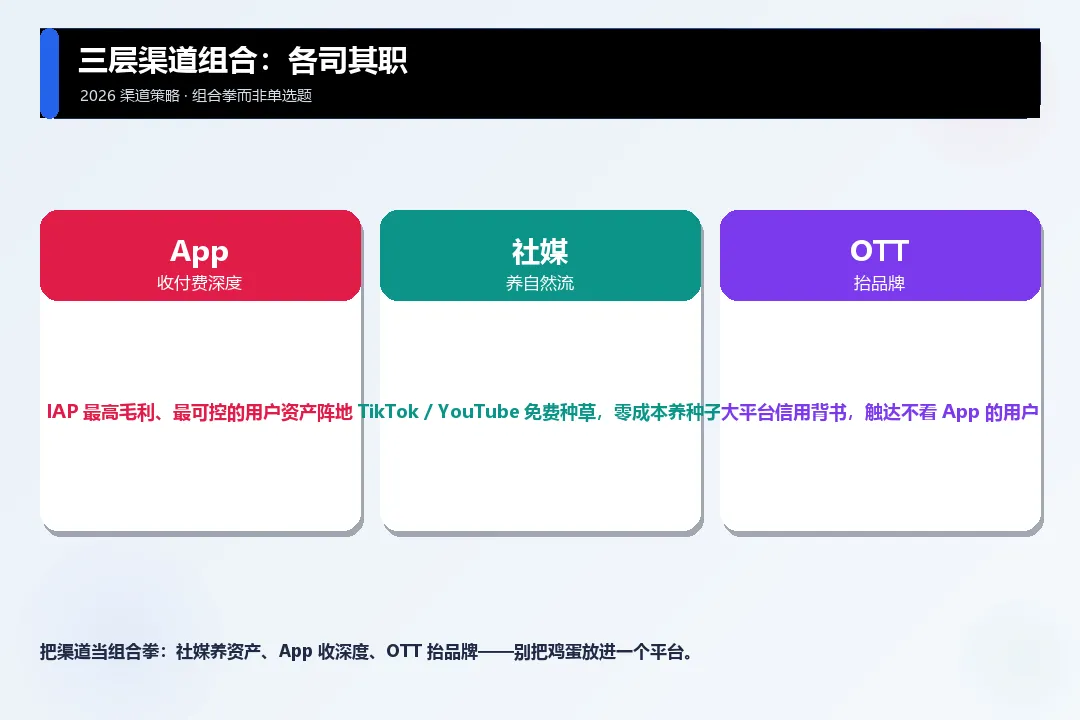
App 做付费深度——IAP 仍是最高毛利、最可控的用户资产阵地;TikTok、YouTube 做漏斗顶端——免费种草,零成本养自然流种子;OTT 做品牌背书与长尾——用大平台信用抬内容调性、触达不看 App 的用户。
对谁最有利?是有 IP、有内容供给、能多格式分发的片方:被平台采购或分账,等于零获客成本蹭到平台流量。对纯投流型独立 App,这是压力,也是新的分发出口。
但得把话说全——平台进场不等于独立 App 落幕。第一,Netflix、Viki、iQIYI 至今不承载竖屏短剧,它们做的是 40–60 分钟长剧,是另一个产品;OTT 现在的微短剧多是"feed / 贴片",完整付费闭环仍在 App。第二,平台分账比例和内容话语权仍在博弈,中小片方别把鸡蛋放进一个平台,独立 App 依旧是毛利最高、最可控的阵地。第三,印度靠"免费加广告"跑出 1 亿用户,但 ARPU 远低于欧美付费 App,规模不等于利润。
 |
天征出海交流群  |

