短剧App人均每天125分钟,超过抖音和微信
- 2026-10-20 02:34:12
第三方监测数据显示,红果短剧独立App活跃用户人均单日使用时长达到125分钟,超过抖音的112至120分钟,也高于微信的82至90分钟。用户规模上,截至2026年7月红果日活1.68亿,同比增长107%;2026年5月月活3.56亿,同比增长79.1%。这个量级已经超过腾讯视频、爱奇艺、优酷、芒果TV四大长视频平台的日活总和。QuestMobile数据显示,短剧App月人均使用时长26.9小时,已超过传统在线视频。一个只做单一内容品类的App,把单用户时长做到了社交和综合短视频之上,在互联网行业里确实少见。
单一品类打赢了综合入口。
通常人们认为入口越全、用户停留越久,但红果只做短剧一样内容,时长反而更长。原因在于它把用户决策成本降到了零:免费看剧加金币激励,不用充会员,点开就能追,一集接一集自动连播,30到60秒给一个钩子,剧情密度高到让人停不下来。说白了,用户不是选择了红果,是被红果的设计留住了。这对所有内容产品都是个提醒,时长不靠内容多,靠停不下来。
红果把短剧行业原来的按集付费模式整个推翻:用户免费看全集,平台靠广告变现,再用金币激励提升打开频次。效果直接体现在规模上,2025年中国免费微短剧市场规模约533亿元,同比增长113%,红果一家拿下独立短剧App近九成月活。免费模式的占比在2025年已达66.3%,超过付费模式。同期对比更明显,2026年5月红果免费漫剧月活约3914万,而河马剧场月活3853.5万,同比下降5.9%。红果的月使用时长同比增长157%,时长份额已经超过快手主App。
不收钱的时候,用户最多。
免费不是做慈善,是把收费环节从用户挪到了广告主。这带来一个深层变化:内容平台不再需要让用户觉得值回票价,只需要让用户停得够久,广告库存就够多。对用户短期是好事,长期未必,当收入只跟停留时长挂钩,内容就会天然朝着最抓人而不是最好的方向走。这也是短剧剧本越来越依赖极端人物和密集反转的原因。用户以为自己占了便宜,其实是在用两个小时换一段广告。
野村证券的追踪数据显示,2026年7月抖音月度使用时长首次超过微信,成为中国用户花时间最多的App。到8月,字节系(抖音、红果短剧等)合计拿下中国网民41.8%的上网时间,腾讯系(微信、视频号等)只剩28.6%,而一年前两家的差距只有3.3个百分点,如今拉大到13.2个百分点。用户数上微信日活9.31亿、抖音日活7.14亿,微信的人仍更多,但抖音日活同比增长19%,微信只增长3%;人均时长抖音112到120分钟,微信82到85分钟。
人多的那个,正在输给黏人的那个。
时长份额的迁移比用户数更能说明问题。微信赢在不可替代,抖音赢在愿意花时间,而红果证明了一件事:当内容供给足够密集,单一品类也能从社交和综合短视频手里抢走整块时间。一年13.2个百分点的差距不是产品迭代的结果,是内容形态换代的结果。这也解释了巨头为什么都在加码,芒果TV与红果围绕成品短剧授权、IP联动开发和联合出品展开合作,捷成股份为红果批量提供真人短剧、AI写实剧和AI漫剧。入口打不过,就加入它。
传统长视频的压力已经体现在数据上。腾讯视频8月使用时长同比下降40%,爱奇艺下降35%,芒果TV下降27%,而红果同期月使用时长同比暴涨157%。用户结构也在变化,55岁以上用户占比从27.5%提升至33.3%,是增幅最大的群体,31岁至40岁仍是核心受众。产业侧,2026年5月国内微短剧用户规模达8.51亿,占网民比例66.7%,比四个月前增加1.33亿。政策端,广电总局已发布微短剧发展管理办法,重点平台精品创作扶持资金合计至少60亿元,其中红果专项投入5亿元聚焦真人实拍。
会员费干不过免费加广告。
长视频的问题不只是内容不如短剧抓人,是商业模式被绕过去了。过去用户为一部好剧充会员,平台靠订阅收入;现在用户免费看全集,平台靠广告。对内容方来说,同样一部剧,在前者那里是长期版权收入,在后者那里是一次性买断加分成。更麻烦的是,长视频平台自己也下场做短剧,芒果TV与红果的合作就是例子,等于用自己的用户时长补贴对手。这不是竞争,是渠道迁移。
供给爆发的原因是成本结构被AI改写。DataEye数据显示,2026年一季度全国新增上线微短剧约12.8万部,AI参与制作的内容占比超95%,AI短剧日均上线量超1300部,约为真人短剧的50倍。成本端,AI短剧制作成本从每分钟2000元降至约500元,近三个月降幅约75%;精品AI仿真人短剧制作成本可控制在20万元以内,约为真人精品短剧的十分之一,制作100集只需三天。规模上,2026年微短剧加AI剧漫剧市场规模预计突破1210亿元,其中AI剧漫剧超400亿元。
门槛没了,产量也就不值钱了。
AI对短剧的改变不是更好看,是更多。当制作从需要剧组、场地、档期的项目制,变成一个人一台电脑就能完成的流程,内容就从稀缺变成了过剩。这对观众是好事,选择多了;对从业者是坏事,议价权没了。行业里活跃制作公司数量从2024年的2000多家降到2025年底的不到500家,就是过剩的直接后果。AI没有让内容行业变富,它只是把原本属于少数人的生产权分发给了所有人,然后让市场用更残酷的方式重新集中。
繁荣的另一面是极低的命中率。2026年上半年抖音端原生AI剧漫剧新剧上线22.19万部,累计播放5157亿次,但真正播放量破亿的只有1055部,破亿率0.48%;若以5000万播放作为盈亏参考线,达标比例约1.3%,超过98%的新剧在半年内摸不到盈亏线。更矛盾的是成本账:有从业者反映AI短剧制作端成本下降约90%,但流量成本同比上涨超100%,收益端下滑50%以上;算力成本从早期约20元一集涨到80至100元,AI模型词元成本从每分钟1000元涨到5000元,投流成本占总流水约70%。
省下的制作费,被流量买回去了。
这组数字说明一个规律:技术降本的红利,从来不会留在内容生产者手里。制作端便宜了,流量端就涨价;门槛降了,竞争就变多。最后真正赚钱的是平台和头部制作方,数量最多的长尾供给者只是在给行业供给库存。对普通观众来说,这意味着未来会看到更多粗糙但极度抓人的内容;对想入行的人来说,这意味着会用AI已经不是技能,会用AI又能被算法选中的才是。行业正在从铺量转向提质,这句话在数据上已经很清楚了。
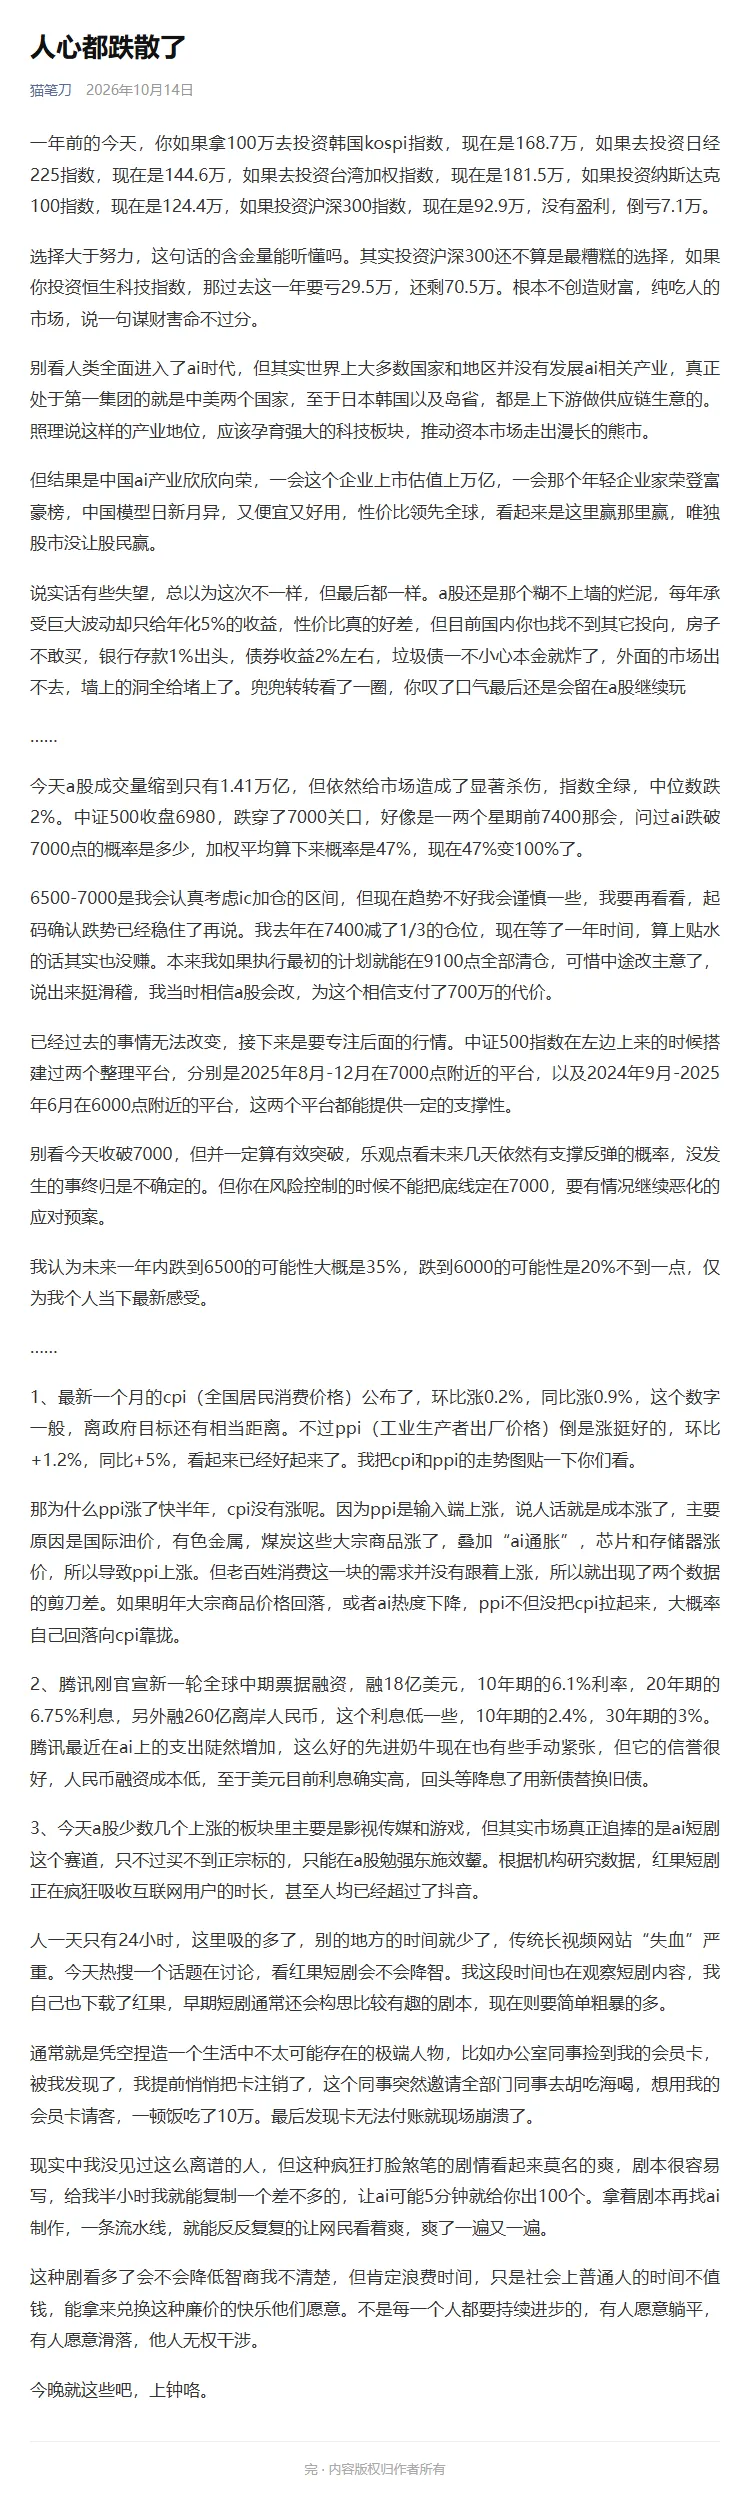
附:猫笔刀10月14日的夜报《人心都跌散了》,完整截图放在下面,感兴趣的朋友可以直接看。