六款短剧 App 挤进印度免费榜前十二:一个被低估的“第三极”平台战
- 2026-10-21 06:15:55
短剧出海 | 原创:天征出海
六款短剧 App 挤进印度免费榜前十二:一个被低估的"第三极"平台战
被 Netflix 霸榜的市场,怎么突然冒出六款短剧 App |
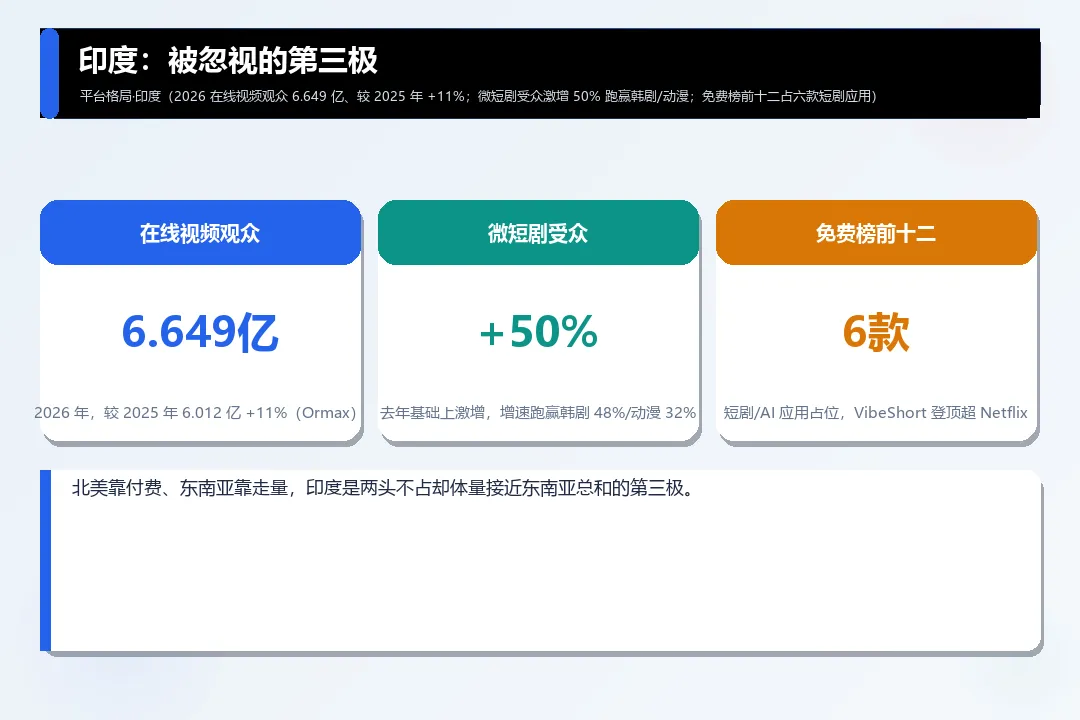
2026 年 9 月底,AppBrain 的印度免费娱乐榜出现一个反常画面:VibeShort 登顶第一,把 Netflix 和 Amazon Prime Video 挤到第二、第三;更夸张的是,前十二名里六款是短剧或 AI 虚构内容应用。
这不是刷量能解释的集体趋势。它指向一个被很多出海团队忽略的事实:印度,可能正在成为继北美、东南亚之后的"第三极"。
 |
三股势力同台:本土初创、OTT 巨头、中国出海 |
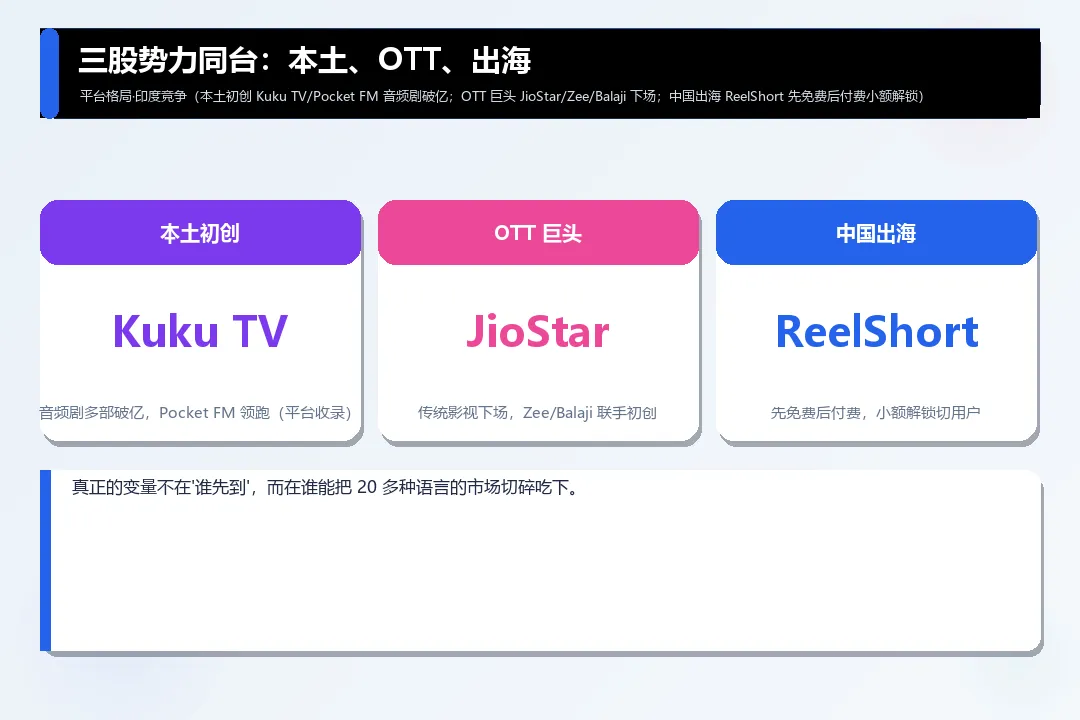
印度在线视频观众已达 6.649 亿,其中微短剧被定义为增长最快的新兴品类,受众在去年基础上激增 50%。盘子够大,于是三类玩家同时下场:
● 本土初创:Kuku TV、Pocket FM 用音频剧和海量内容突围,Pocket FM 多部音频剧播放破亿;
● OTT 巨头:JioStar 今年 4 月推出 Tadka,Zee、Balaji 等传统影视公司也下场;
● 中国出海:ReelShort、DramaBox 以"先免费后付费"的小额解锁模式切用户。
真正的变量不在"谁先到",而在谁能把 20 多种语言的市场切碎吃下。
 |
为什么印度是"第三极",而不是"下一个东南亚" |
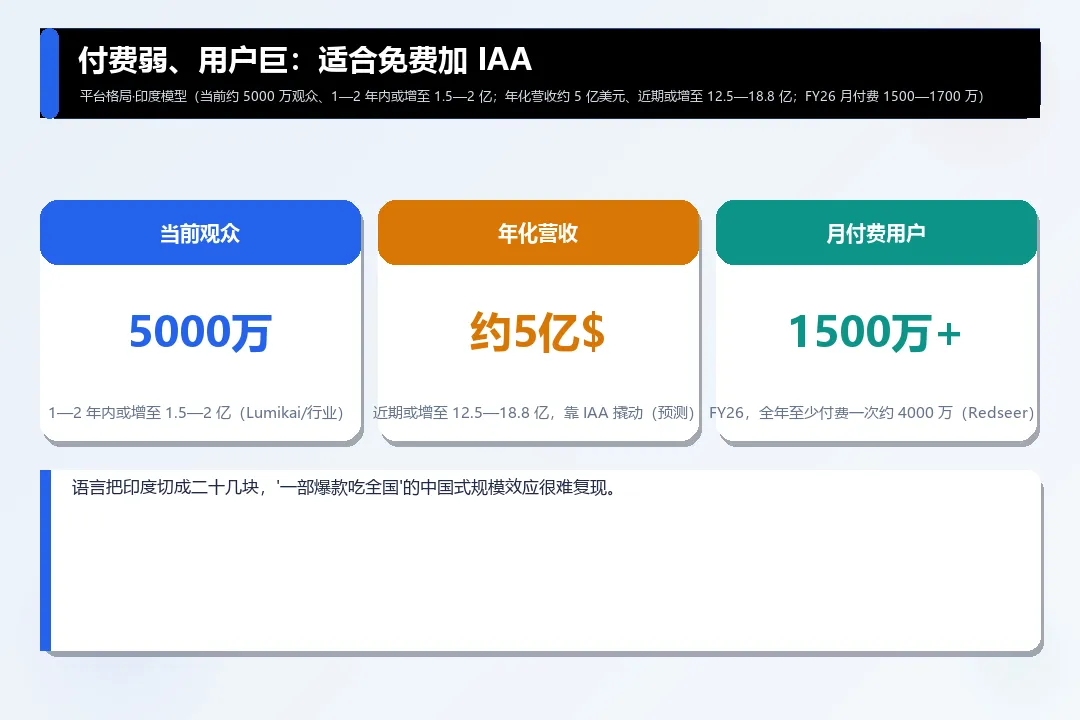
北美靠高 ARPU 付费,东南亚靠免费加 IAA 走量。印度两头都不占:人均订阅付费意愿有限,但移动互联网渗透极高、流量资费处于全球最低区间之一。
这意味着什么:这里天然适合"免费看剧加广告变现(IAA)"撬动海量用户,不必像北美那样先攻克付费习惯。Lumikai 预测,到 2030 年印度微短剧年收入可达 45 亿美元。
对谁有利:对擅长 IAA 和本地化译制的团队,印度是用"北美四分之一成本"跑通规模的理想试验场;对死磕付费订阅的团队,这里会是沉默成本黑洞。
入场者的机会清单,和两条退场红线 |
如果你要把印度放进 2026 下半年的路线图,三条可落地的切口:
● 语言切片优先:印地语爆款改泰米尔、泰卢固、卡纳达、马拉雅拉姆语,区域语言不是"延伸"而是核心增长引擎;
● IAA 打底、小额付费补刀:先靠广告养住海量用户,再用单集解锁做变现;
● 绑定本地制片:本地团队能把文化坑提前填平,少踩雷。
边界在哪:印度目前约 5000 万微短剧观众,愿意为数字内容付费的总盘也有限,而语言又把市场切成二十几块。"一部爆款吃全国"的中国式规模效应很难复现——啃完一个邦再啃下一个,速度注定快不了。
 |
## 写在最后
第三极不是另一个东南亚,它是用更低成本、更碎市场、更长耐心才能吃下的增量。
天征出海交流群  |

