AI短剧产业系列研究(二):红果、绿泡泡、可灵的“管道战争”
- 2026-10-20 19:58:34
AI短剧产业系列研究(二):红果、绿泡泡、可灵的“管道战争”上一篇,我们回答了一个问题:AI短剧省下来的钱流向了哪里——以投流的形式,流向了收租者。今天我们重点分析红果、绿泡泡、可灵,这三位收租者之间的战争怎么打? 建议先阅读第一篇文章后,再阅读本篇。文章链接如下: AI短剧产业系列研究(一):成本降了90%,为什么98.7%的AI短剧还在亏钱? 先立一个方法论:看平台,不能只看它现在收多少租,要看这份租能收多久,会不会被别人用更低的成本收走。带着这把尺子,逐家过一遍。 
上一篇把三家归进了“收租者”的篮子。但租与租的成色,完全不同。 字节收“闭环租”:IP、工具、流量、变现全在自己手里,定价权来自全链路独占。腾讯收“关系链租”:不生产内容,只掌握“内容被看见”的社交入口,定价权来自社交图谱的不可复制。快手收“工具租”:不参与分发竞争,向全行业卖AI视频生成能力,定价权来自技术代差。 放在四个维度下比一比,差异就清楚了: 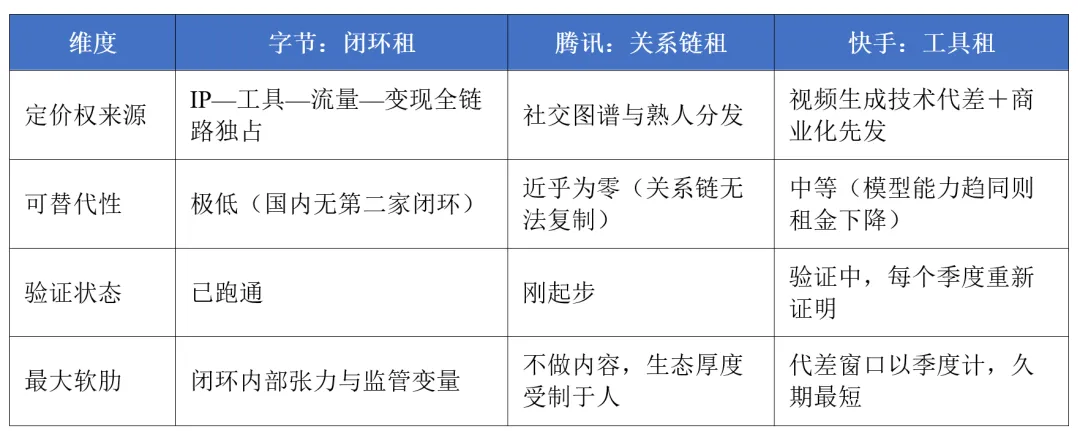
这张表是本篇的框架。下面三节,逐一验证。 闭环的构成上一篇拆过了,不重复。这里只补一个容易被忽略的要点:闭环真正的武器,可能不是“全”,而是数据回路——用户行为数据回流到番茄,反哺下一轮选题和生产。换句话说,字节不仅收租,还能不断提高收租的命中率。我认为这才是单向管道的对手最难学的地方,“全”可以砸钱堆出来,回路堆不出来。 中信证券的表述很克制:“形成模型、内容、流量与变现相互协同的产业闭环”(数据来源:中信证券研报)。翻译成直白的话:IP是它的,工具是它的,流量是它的,变现也是它的。 但闭环不是免费的午餐。它有三笔代价。 上一篇说过,红果的日活/月活比只有5%左右。漏斗型流量是这个内容形态的属性,不因平台强大而消失。红果依然要为每次触达付成本,只不过从左口袋进了右口袋。闭环提高了效率,但没有消除成本。 2026年春节前后,红果批量暂停真人微短剧项目、大幅下调保底(数据来源:短剧自习室等行业媒体报道)。短期看,这是平台行使定价权;长期看,这是一笔危险的交易。保底的本质,是平台锁定优质供给的契约。契约可以随时撕毁,理性制作方的反应就是把好内容留给出价更稳的渠道,或者干脆降投入。内容同质化加剧,留存更难,平台就得花更多钱买量——一个自我消耗的循环。 既当裁判又当运动员,全球都有先例。亚马逊用第三方卖家的数据扶持自营商品,最终在欧盟《数字市场法案》下被强制约束“自我优待”。闭环越深,自我优待的空间越大,被注视的概率越高。字节这套全链路结构,在国内监管语境下并非没有隐忧。 小结一句:闭环租是三家里最强的租,但也是唯一一笔内含反作用力的租。它的风险不在外部竞争,在自身。 腾讯的租,定价权来源最简单,也最难复制:微信的社交关系链。 核心是成本差异。字节的算法推荐是“竞价买用户”,每一条曝光都在实时广告系统里定价;微信的逻辑是“用户带用户”,熟人推荐、群分享、视频号跳转,边际获客成本趋近于零。同一部剧,在抖音要花钱买曝光,在微信可能被一个家族群免费传遍。这不是效率更高的管道,这是另一种物理结构的管道。 但腾讯真正的看点,在我看来,是它“不想赢”。 证据有三。第一,绿泡泡只做入口和广告系统,不做内容、不碰制作。第二,微信的产品哲学向来是水电煤——克制、轻运营,对广告加载率的自我约束就是明证。第三,也是最耐人寻味的一个:2026年7月,腾讯通过场外大宗交易减持快手,持股比例从15.68%降至9.37%,套现超百亿港元,退出主要股东行列(数据来源:快手港交所公告(2026年7月6日),财联社、证券时报等报道)。 这个动作怎么读?我的解读是:腾讯不想当可灵最大的外部受益人,它要的是“所有人的通道”这个中立生态位——通道一旦偏向某个玩家,其他玩家就会绕路。当然,这也可能过度解读了,减持完全可以只是一次财务退出。但客观上,退出第一大股东位置,确实让腾讯的通道身份更中立了。 腾讯有没有软肋?有。不掌握头部IP、不做AI制作,生态的内容厚度受制于人。这里有个反面教材值得记住:Meta在2017年重金推出视频板块Watch,砸钱买内容、做原创,想把社交图谱变成视频分发入口,最终无声收场——社交巨头做内容分发,不是必然成功。但仔细看,Watch死在“做得太重”,它想自己造一个内容中心。绿泡泡恰好相反:不造内容,只做通道。轻,反而可能是对的。 小结:关系链租的可复制性几乎为零,是三家里最省心的一笔租。它的天花板不在竞争,在腾讯自己的克制。 市场普遍把“卖铲子”当成最稳的生意,可灵的财报也确实漂亮(上一篇引用过:2026年一季度收入6.5亿元,同比增长超300%)。但这一节我要来一个提醒:工具租是三家里弹性最大的租,也是久期最不确定的租。 核心逻辑:铲子的定价权来自技术代差,而代差是有保质期的。可灵今天领先,但Seedance、Vidu,乃至开源模型都在追。历史有两个参照系。一个是云计算:早期AWS靠代差收高毛利,能力趋同之后就是漫长的价格战。另一个是淘金热本身:赚到最大钱的不是卖铲子的商贩,而是把铲子做成标准的人——李维斯把工装裤做成了品牌,铁路公司把运输做成了基础设施。工具要成为基础设施,靠的不是一时领先,是生态锁定。英伟达是最好的例子:CUDA让开发者换不动,这才是铲子租的终极形态。 可灵走到哪一步了?公允地说,它沉淀下了创作者的工作流和调校经验——这比纯粹的模型能力深一层,但比CUDA的开发者生态浅一层。这个距离,就是它现在最本质的风险。顺带说一句,可灵180—200亿美元的估值传闻,对照不同时点的母公司市值,比例在六七成到九成之间浮动。锚都不稳,这本身就说明市场对“铲子”的定价还在摇摆。 还有个更隐蔽的威胁:C端在绕过专业工具。当普通用户用手机App一句话就能生成视频(美国市场已经在发生,下一节细说),专业工具的潜在市场就会被免费产品从底部侵蚀。铲子不只怕被同行复制,还怕“挖矿这件事本身”被重新定义。 小结:买铲子生意,本质是买代差的久期。可灵要证明的,不是自己领先,而是自己是CUDA。 
把视线移到美国,先看到一个有趣的事实:美国没有自己的“红果”,美国短剧市场的主角是中国公司。 先看盘子。MPA(亚洲媒体合作伙伴)测算,2026年中国以外微短剧市场收入约36亿美元,美国约15亿,占近一半(数据来源:MPA(亚洲媒体合作伙伴)2026年9月报告)。市场头部是:ReelShort(母公司枫叶互动,中文在线参股)份额约29%,DramaBox(点众科技)约21%,加上DramaWave(昆仑万维)、GoodShort等,中国关联App合计占近七成(数据来源:Omdia测算及公开市场报道)。Sensor Tower的数据显示,2026年一季度,ReelShort和DramaBox的应用内购收入都接近1.4亿美元(数据来源:Sensor Tower《State of Short Drama Apps 2026》);Omdia指出,2025年四季度,ReelShort美国用户的日均使用时长已达35.7分钟,超过了Netflix的24.8分钟(数据来源:Omdia)。 这给了我们三个启示。 出海短剧同样“增收不增利”:枫叶互动2025年收入57.21亿元、同比增长97%,却净亏损超8500万元(数据来源:澎湃新闻引Sensor Tower数据及华泰证券研报)。钱去了哪?还是买量——只不过国内的管道是抖音、微信,美国的管道是Meta、Google、TikTok的广告系统。美国用户的LTV可达其他市场的6倍(数据来源:Deloitte及公开行业研究),获客成本也全球最贵。管道形态不同,收租结构一模一样。这个判断对投资很重要:凡是投流定价权在别人手里的商业模式,不分国内海外,利润都会被管道抽走。 OpenAI的Sora 2在2025年10月引爆下载榜,日下载峰值超5万,到2026年1月中旬跌到约5000,跌幅约90%(数据来源:第三方应用监测数据及公开报道);Meta的Vibes、Google的Veo在背后夹击。AI视频工具的用户忠诚度极低,代差窗口以季度计。这印证了上一节的判断——可灵的领先,需要每个季度重新证明一次。 字节旗下PineDrama被业内称为“海外版红果”,免费看剧+广告变现,上线9个月下载破亿、日活超700万(数据来源:公开报道(PineDrama运营数据))。反观美国本土巨头:Meta做Watch失败在前,Vibes只是个功能而非闭环;Netflix守着订阅制没有下场。这说明闭环不是钱砸出来的,是超级App的土壤长出来的。谁能把中国打法移植到海外,谁吃下一个红利——目前看,最有机会的还是字节自己。 当然,这个故事有一个不能回避的变量:政策。TikTok的先例摆在那里,中资内容App在美国的合规环境随时可能收紧。出海闭环的天花板,一半在商业,一半在华盛顿。这点确定性没有,估值就得打折。 
把三家的租按定价权稳定性排序,我的判断是:关系链租(腾讯)>闭环租(字节)>工具租(快手)。先交代权重:这个排序排的不是谁现在收得多,而是谁的租最难被收走——比的是久期,不是体量。腾讯的租几乎不可复制,天花板在自己的克制;字节的租最强,但内含反作用力和监管变量;快手的租弹性最大,久期最短。 这场战争真正的看点,也不是三家正面互殴——它们是错位收租——而是三个交叉点。第一,工具标准之战:Seedance对可灵,字节和快手在铲子层面短兵相接,这是唯一的正面战场。第二,字节内部的左右互搏:红果时长超过抖音主站之后,短剧开始蚕食自家广告大盘的注意力,闭环的效率与内耗并存。第三,腾讯的中立性套利:战争打得越激烈,中立通道越值钱。 映射到A股,这把尺子可以直接用。A股没有纯粹的管道标的,也很少有能对标可灵的铲子标的,能做的是反向排除:凡是收入高增、但投流定价权在别人手里的公司,久期都短;凡是手里握着可复用资产(IP库、工具份额、自有渠道)的,才谈得上久期。具体怎么筛,留给下一篇。 落到投资上,一句话:关注“收租能力、久期”,谨慎对待“流水的增速”。流水可以被投流费用吃掉,收租好生意,但需要关注其资产的寿命。 下一篇,镜头从平台转向制作端和A股上市公司,去看那个最残酷的数字——0.47%的爆款率背后,“增收不增利”为什么成了这个行业上市公司的集体画像,以及区分“真产能”和“贴标签”为什么是第一道过滤器。 数据来源与免责声明:本文数据引自QuestMobile、Sensor Tower、Omdia、MPA、中信证券、华泰证券、快手港交所公告及公开报道等渠道,个别数据因统计口径与时点不同可能存在差异,已在文中注明。本文仅为产业研究分析,不构成任何投资建议。市场有风险,投资需谨慎。
一、三种租,三种定价权
二、字节:闭环的威力,与闭环的代价
第一笔:短板没治好,只是买量内化了
第二笔:挤压生态的反噬
第三笔:监管的影子
三、腾讯:最难复制的租,和“不想赢”的哲学
四、快手:铲子生意的护城河,没有看上去那么深
五、他山之石:美国市场给出的三个启示
启示一:管道收租是跨市场的普遍结构
启示二:工具层的竞争烈度,远超国内体感
启示三:免费IAA反攻美国,建成闭环的还是中国打法
六、买“租的久期”,不买“流水的增速”
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

